
Bronze vs. Silver 怎麼選?月費便宜真的比較省嗎?|2027 Covered California


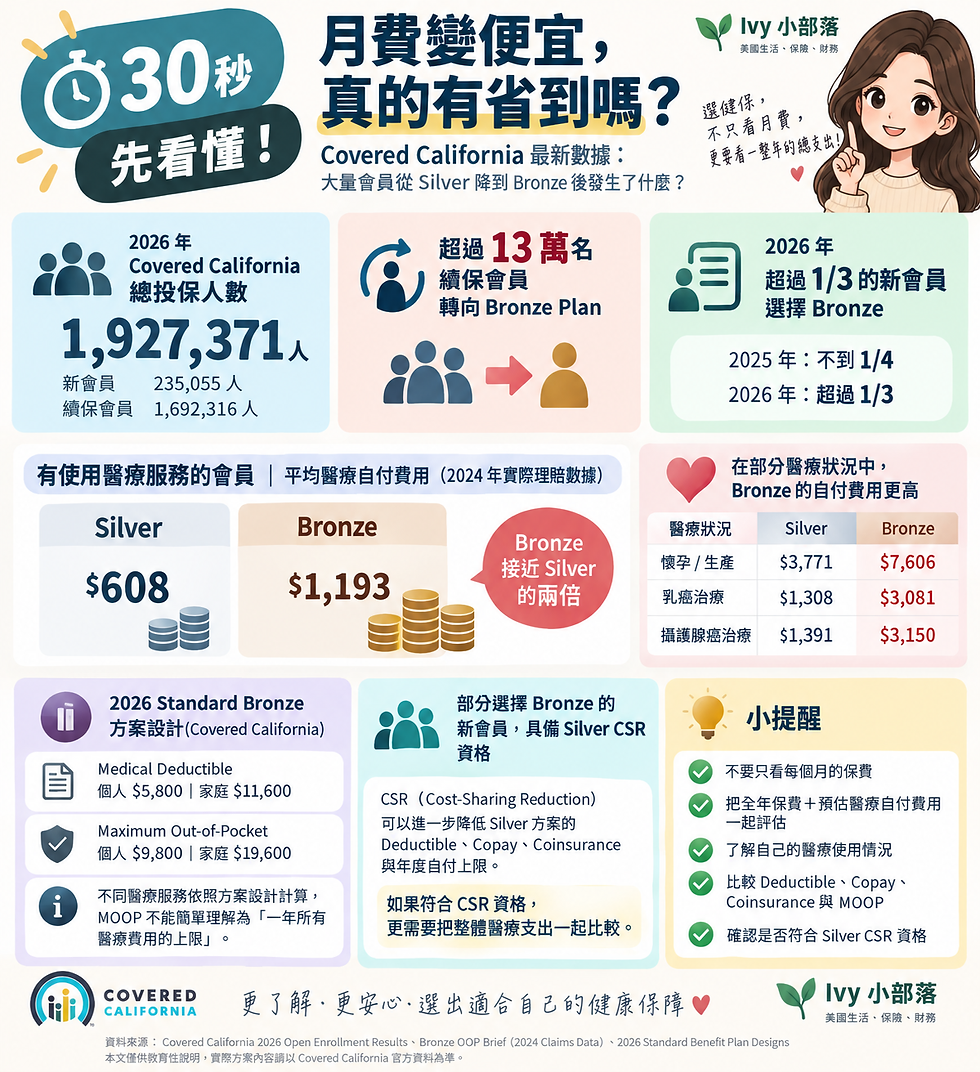
看到健保月費上漲,很多人第一個想法是:「改成 Bronze,每個月少付一些,應該比較省吧?」
月費降低,確實能減輕每月負擔。但如果需要看醫生、拿藥、做檢查或住院,全年加起來,結果可能不同。
選健保,要一起看保費、就醫支出,以及突然生病時能承受的費用。
🌿 30 秒先看懂
Bronze 銅級:通常月費較低,但部分醫療服務需要自己負擔較多費用。
Silver 銀級:要分清楚一般 Silver、Silver 73、87、94,給付差異可能很大。
Gold 金級、Platinum 白金級:通常保費較高,但就醫自付費用較低,醫療需求較多的人可以一起比較。
真正要比較的是:全年保費+就醫與用藥的自付費用。
2027 年,計畫差在哪裡?
依 Covered California 核准的 2027 年個人健保標準給付設計:
2027 計畫 | 個人醫療自付額 Deductible | 個人年度自付上限 |
標準 Bronze 銅級 | $5,800 | $11,650 |
一般 Silver 銀級(Silver 70) | $4,700 | $11,650 |
Silver 73 | $4,700 | $9,600 |
Silver 87 | $1,100 | $4,000 |
Silver 94 | $200 | $3,000 |
Gold 金級 | $0 | $9,600 |
Platinum 白金級 | $0 | $5,500 |
資料依據:2026 年 6 月 18 日核准的 2027 年標準給付設計。表中 Bronze 為標準 Bronze,不包含 Bronze HDHP;金級、白金級為個人健保標準設計。hbex.coveredca.com
這兩個名詞可以這樣理解:
醫療自付額:適用服務開始由保險分攤前,需要先累積支付的金額。不是每一項服務都要先付滿,藥品也可能另有自付額。
年度自付上限:符合計畫規定的網內、承保醫療費用,當年自己負擔的上限。不包含保費、未承保服務或一般網外費用。
因此,$0 deductible 不代表看醫生完全免費,仍可能有看診定額費用或按比例分攤的費用。
另外,2027 年標準 Bronze 與一般 Silver 的年度自付上限相同,不能只因為選了銀級,就認為全年總支出一定更低。
符合 Silver 87、94 的人,轉換前更需要算一算
Silver 73、87、94 是依收入、家庭人數及其他資格提供的費用分攤減免計畫。
如果原本符合 Silver 87 或 94,改選 Bronze,即使仍符合保費補助資格,也無法在 Bronze 使用這項 Silver 專屬的費用分攤減免。省下的月費,需要與增加的就醫支出一起比較。www.coveredca.com
2027 年,Covered California 州保費補助方案也擴大至收入最高達聯邦貧窮線 200% 的符合資格族群。官方公告列出的參考金額為單人年收入 $31,920、四人家庭 $66,000。這是州保費補助的收入範圍,並不是補助資格的完整判定標準。Covered California
所以,先更新收入與家庭資料,再看補助後的實際保費,比直接降級更有幫助。
每月省 $100,一年真的省 $1,200 嗎?
假設 Bronze 的實付保費比 Silver 每月少 $100,一年保費少付 $1,200。
但如果同一年使用 Bronze 的看診、藥品與檢查費用,比 Silver 多了 $1,800,全年反而多花 $600。
如果全年幾乎沒有醫療支出,Bronze 則可能省下較多保費。
以上只是計算示意,並非實際報價或醫療費用預測。
比較時,可以用這個方式:
全年總支出=全年實付保費+實際就醫與用藥的自付費用。
若想評估突發重大醫療支出的承受能力,也可以比較「全年保費+年度自付上限」。但仍須另外考慮未承保或網外費用。
提醒一下:符合規定的 deductible 支出通常已計入年度自付上限,不要再把兩者相加,重複計算。
銅、銀、金、白金,什麼時候值得考慮?
以下是依費用結構提供的比較方向,實際仍要看個人報價與醫療需求:
計畫 | 可以納入比較的情況 |
Bronze 銅級 | 平常醫療需求少、重視每月預算,也有準備金能承擔突發醫療支出。 |
Silver 銀級 | 希望平衡保費與就醫費用;尤其符合 Silver 87、94 的人,值得仔細比較其優惠。 |
Gold 金級 | 有固定回診、用藥或檢查需求,希望降低就醫自付費用,且能負擔較高月費。 |
Platinum 白金級 | 預期頻繁就醫或接受較多治療,願意用通常較高的固定保費,換取較低的就醫自付費用與年度自付上限。 |
醫療需求多,不代表一定要選白金
如果增加的全年保費,高於可能省下的就醫費用,較高等級未必比較划算。
符合 Silver 87、94 的人,也應先比較其給付內容,再決定是否值得增加保費。實際保費排序可能因保險公司、地區與補助而不同。
無論選哪一級,都別忘了確認:
常用醫生、醫院與醫療網是否在計畫內。
固定藥品是否承保,以及適用的藥品等級與費用。
預計接受的檢查或治療,如何計算自付費用。
相同的金屬等級,不代表使用相同的醫療網。
🌷 Ivy 溫馨提醒
保費是每個月看得到的支出,就醫費用則是在需要醫療時才會出現。
選擇計畫時,可以先問自己:「如果明年需要更多醫療照護,這個計畫的費用,我是否負擔得起?」
適合自己的健保,是每月保費能負擔、需要醫療時也能安心使用的選擇。
本文僅為官方資料整理與教育資訊分享。實際保費、補助資格及給付內容,請以 2027 年個人報價、資格審核與保險公司的計畫文件為準。
資料來源/延伸閱讀
Covered California|2027 年標準給付設計https://hbex.coveredca.com/financial-reports/PY%202027%20Standard%20Benefit%20Plan%20Designs%20-%20Final%20Approved%201.pdf
Covered California|2027 年費率與計畫公告https://www.coveredca.com/press-releases/2026/07/21/covered-california-rates-and-plans-for-2027-california-continues-fight-for-health-insurance-affordability-and-access
資料核對日期:2026 年 10 月 4 日。

留言