
月費變便宜,真的有省到嗎?

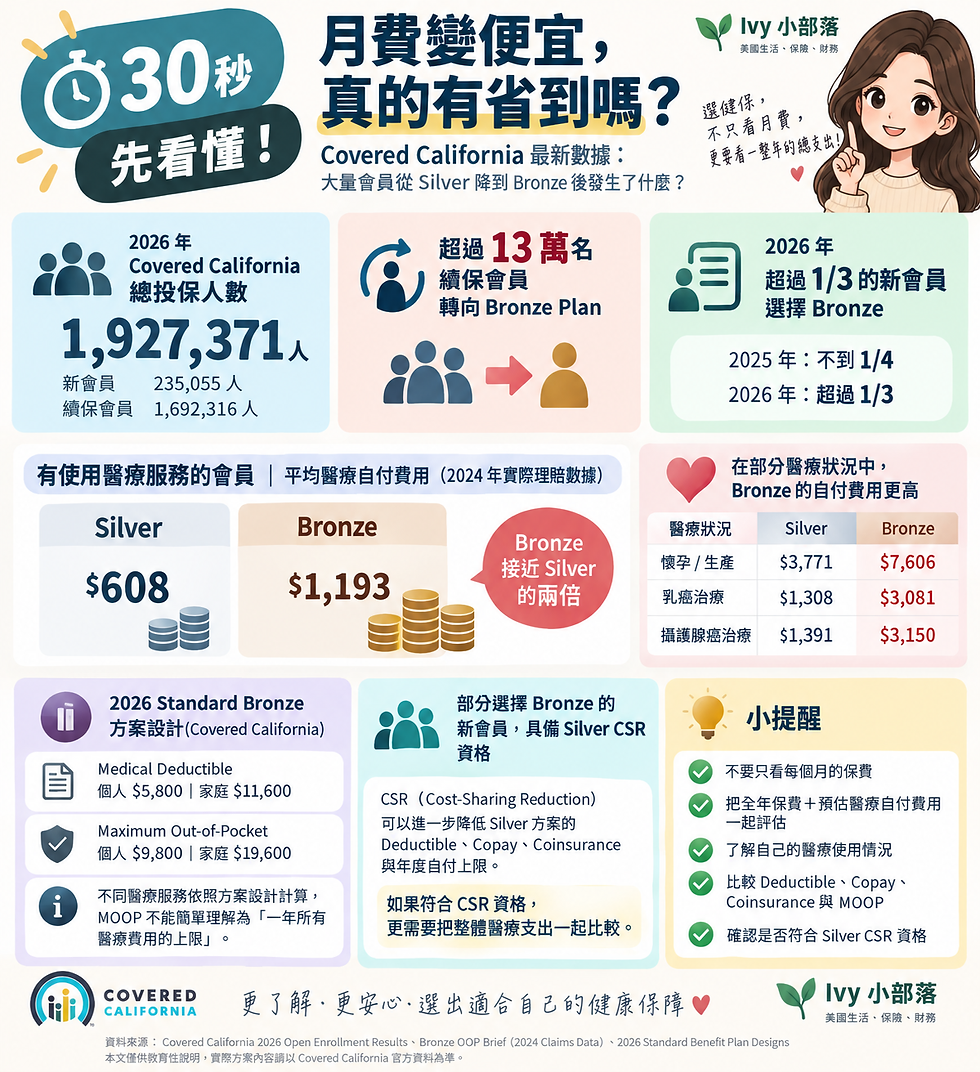
Covered California 最新數據:大量會員從 Silver 降到 Bronze 後發生了什麼?
每年在比較健康保險時,很多人第一個看的都是:
「一個月要付多少錢?」
這很正常。
尤其當保費上漲,如果 Silver 一個月比 Bronze 多 $100,一年就是 $1,200,對家庭預算當然會有影響。
但 Covered California 最新公布的資料,出現了一個很值得注意的現象:
2026 年,明顯有更多會員轉向保費較低的 Bronze Plan。
月費確實降下來了。
但是另一個更重要的問題是:
月費變便宜,一整年真的有比較省嗎?
答案不能只看 Premium。
如果平常會看醫生、拿藥、做檢查,甚至有比較大的醫療需求,真正值得比較的應該是:
全年保費 + 預估醫療自付費用
也就是,一整年下來,實際可能從自己口袋付出去多少錢。
🌿 30 秒先看懂
Covered California 公布的 2026 年資料顯示:
👉 超過 13 萬名續保會員轉向 Bronze Plan
👉 2026 年 超過 1/3 的新會員選擇 Bronze
👉 Covered California 的資料也顯示,部分選擇 Bronze 的新會員,其實具備取得 Silver Cost-Sharing Reduction(CSR) 的資格
另外,Covered California 分析 2024 年實際理賠資料後發現,在有使用醫療服務的會員當中:
Bronze
平均醫療自付費用約 $1,193
Silver
平均醫療自付費用約 $608
Bronze 接近 Silver 的兩倍。
但這並不是說:
「Silver 一定比較省」
也不是說:
「Bronze 不好。」
這組數據真正提醒我們的是:
如果有醫療使用,不能只比較每個月的保費,而要把全年保費與可能產生的醫療自付費用一起評估。
為什麼這麼多人往 Bronze 移動?
原因其實不難理解:
大家想先把每個月固定要付的錢降下來。
隨著 2025 年底聯邦 Enhanced Premium Tax Credits 到期,部分 Covered California 會員在 2026 年面臨較高的保費負擔。
Covered California 公布的 2026 Open Enrollment 資料顯示,約 192.7 萬人完成新投保或續保,其中約 169.2 萬人為續保會員。
而在續保會員當中,超過 13 萬人轉向 Bronze-level plans。
新會員也出現類似的變化。
2025 年,新會員選擇 Bronze 的比例不到四分之一;
到了 2026 年,已經超過三分之一。
這反映了一個很現實的家庭預算問題:
假設 Bronze 每個月比 Silver 少 $100,
一年 Premium 就少:
$100 × 12 = $1,200
看到這裡,很多人自然會覺得:
「一年省 $1,200,當然比較划算。」
但是健康保險不能只算到這裡。
真正要比較的是「預估全年總支出」
健康保險的支出,大致可以從兩個方向理解:
① 每個月固定支出的 Premium
加上
② 真正使用醫療服務時產生的 Out-of-Pocket Costs
包括:
Deductible、Copay、Coinsurance,以及符合方案規定的處方藥費用等。
所以比較不同方案時,可以先建立一個很簡單的概念:
預估全年總支出 ≈ 全年 Premium + 預估醫療自付費用
當然,沒有人能事先知道今年一定會不會生病。
所以這不是要精算到最後一塊錢,而是幫助我們換一個角度思考:
不要只比較「每個月付多少」,也要考慮「真正使用保險時要付多少」。
舉個簡單的例子
假設:
Bronze 每個月比 Silver 便宜 $100。
一年 Premium:
Bronze 省下 $1,200。
如果這一年幾乎沒有醫療使用,這 $1,200 的 Premium 差額當然很有意義。
但是換成另一個人:
固定看專科、做檢查、拿處方藥。
假設最後因為 deductible、copay 與 coinsurance 的不同,使 Bronze 的醫療自付費用比 Silver 多了 $2,000。
那就不能只說:
「Bronze 幫我省了 $1,200。」
因為後面的醫療支出也需要一起算進來。
所以:
月費比較低,不一定等於全年總支出比較低。
反過來也一樣。
如果醫療使用很少,而且有能力承擔較高的突發醫療自付風險,Bronze 較低的 Premium 也可能帶來實際的節省。
Covered California 的實際理賠數據發現了什麼?
Covered California 分析了 2024 年 on-exchange individual plan 的實際 claims data。
特別要注意:
以下統計是針對「有使用醫療服務的會員」。
在這群會員當中:
Silver 平均醫療自付:約 $608
Bronze 平均醫療自付:約 $1,193
Bronze 接近 Silver 的兩倍。
而在部分醫療狀況中,差距更加明顯。
懷孕/生產
Silver:約 $3,771
Bronze:約 $7,606
乳癌治療
Silver:約 $1,308
Bronze:約 $3,081
攝護腺癌治療
Silver:約 $1,391
Bronze:約 $3,150
這些都是 Covered California 根據歷史 claims data 所做的群體分析。
它們不代表某一位會員未來一定會支付相同金額,也不適合直接拿來預測個人的醫療支出。
它真正有價值的地方,是讓我們看到:
不同 Metal Tier 不只是 Premium 不同,真正使用醫療服務時的 Cost-Sharing 也可能有明顯差異。
Bronze 並不是「不好」
這一點非常重要。
Bronze 本來就是 Covered California 提供的 Metal Tier 選擇之一。
它的基本設計方向可以簡單理解成:
較低 Premium + 較高 Cost-Sharing
以 2026 Standard Bronze 為例,Covered California 公布的方案設計包括:
個人 Medical Deductible:$5,800
家庭 Medical Deductible:$11,600
個人 Maximum Out-of-Pocket:$9,800
家庭 Maximum Out-of-Pocket:$19,600
不過,不能把 deductible 誤解成「所有服務都一定要先付到 $5,800 才有保險」。
不同醫療服務仍然依照方案 benefit design 計算。
同樣地,Maximum Out-of-Pocket 也不能簡單理解成「一年所有醫療相關支出最多就是這個金額」。
Premium、不屬於 covered benefits 的費用,以及部分不符合計畫規定的醫療支出等,並不一定計入 Maximum Out-of-Pocket。
因此真正比較時,仍然需要看方案的正式 benefit design。
還有一群人,更需要注意:符合 Silver CSR 的會員
這可能是整篇文章最值得注意的一段。
CSR,全名是:
Cost-Sharing Reduction
它和降低 Premium 的補助概念並不完全相同。
符合資格的會員如果選擇相應的 Silver Plan,CSR 可以進一步降低部分:
Deductible
Copay
Coinsurance
Maximum Out-of-Pocket
而有一個非常重要的原則:
CSR 必須透過符合資格的 Silver Plan 才能取得。
因此,如果一個人符合 CSR 資格,卻因為看到 Bronze 每個月 Premium 比較低而改選 Bronze,就需要再多比較一步:
Bronze 省下來多少 Premium?
以及
Silver CSR 可以降低多少 Cost-Sharing?
尤其符合較高等級 CSR 的會員,Silver 方案的 deductible、copay、coinsurance 與年度自付上限可能明顯降低。
所以這一群會員,更不能只比較月費。
🌿 Ivy 小提醒:選健保,可以先問自己 5 個問題
① 一年 Premium 總共多少?
不要只看一個月,把 12 個月放在一起比較。
② 我平常怎麼使用醫療?
一年看幾次醫生?有沒有固定專科、檢查或處方藥?
③ Deductible、Copay、Coinsurance 差多少?
這些才是開始使用醫療服務後,真正可能遇到的費用。
④ Maximum Out-of-Pocket 是多少?
如果今年真的遇到較大的 covered in-network 醫療需求,自己需要承擔的風險是多少?
⑤ 我有沒有 Silver CSR 資格?
如果有,更應該先了解自己可以取得的 cost-sharing reduction,再比較 Bronze。
所以,哪一個方案比較省?
其實沒有一個答案適合所有人。
如果平常很少使用醫療服務,而且有能力承擔比較高的突發醫療自付費用:
Bronze 較低的 Premium 可能很有價值。
但如果固定看醫生、看專科、拿藥、做檢查,或預期有比較多醫療需求:
就應該把 Premium 與預估醫療自付費用一起比較。
如果同時符合 Silver CSR:
更需要把 CSR 帶來的 Cost-Sharing 差異放進來評估。
所以真正值得問的,不是:
「Bronze 還是 Silver 比較好?」
而是:
「按照我的醫療使用情況,一整年可能總共要付多少?」
月費便宜是一種節省;醫療自付降低,也是另一種節省
這可能就是 Covered California 這次數據最值得我們注意的地方。
很多人選擇 Bronze,是希望降低每個月固定支出。
這個考量完全可以理解。
但是當我們開始使用醫療服務後,Deductible、Copay、Coinsurance 等費用也會開始進入計算。
因此:
選健保,不只是看每個月付多少,而是看一年下來可能總共付多少。
月費便宜,是一種節省。
醫療自付降低,也是另一種節省。
把兩邊放在一起看,才比較接近真正的醫療支出。
🌿 溫馨提醒
本文依據 Covered California 公開資料進行資料整理與教育性說明,主要協助大家理解 Premium、Metal Tier、Cost-Sharing、CSR 與全年醫療支出之間的關係。
文中引用的平均醫療自付費用屬於 Covered California 對歷史理賠資料所進行的群體分析,並不代表任何個人的實際或未來醫療費用,也不表示 Bronze、Silver 或任何特定方案一定比較適合某一位消費者。
實際 Premium、補助資格、CSR 等級、Deductible、Copay、Coinsurance、Maximum Out-of-Pocket、醫療網路及處方藥涵蓋,都可能因年度、家庭收入、家庭人數、居住地區及所選方案而有所不同。
實際選擇時,仍應以 Covered California 當年度資格結果以及各健康計畫正式文件為準。
📚 資料來源/延伸閱讀
Covered California — 2026 Open Enrollment Resultshttps://www.coveredca.com/newsroom/news-releases/2026/02/26/as-enhanced-federal-subsidies-expire-covered-california-ends-open-enrollment-with-state-subsidies-keeping-renewals-steady-for-now-and-new-signups-down/
Covered California — Costs of Care for Marketplace Consumers Switching to Bronze Could Doublehttps://hbex.coveredca.com/data-research/library/Bronze-OOP-Brief.pdf
Covered California — Data & Researchhttps://hbex.coveredca.com/data-research/
Covered California — Bronze Coveragehttps://www.coveredca.com/health/coverage-levels/bronze/
Covered California — Silver Coveragehttps://www.coveredca.com/health/coverage-levels/silver/
Covered California — 2026 Patient-Centered Benefit Plan Designshttps://www.coveredca.com/pdfs/2026%20Standard%20Benefit%20Plan%20Designs%20-%20Updated%20July%202025.pdf
❓ FAQ
Covered California Bronze 和 Silver 最大差別是什麼?
一般而言,Bronze 的 Premium 較低、Cost-Sharing 較高;Silver 的 Premium 與 Cost-Sharing 結構不同,而且符合資格者選擇 Silver 時可能取得 Cost-Sharing Reduction(CSR)。
Bronze Plan 月費比較便宜,就一定比較省嗎?
不一定。如果很少使用醫療服務,較低 Premium 可能具有優勢;如果固定看醫生、拿藥或有較多醫療需求,則應把全年 Premium 與預估醫療自付費用一起比較。
什麼是 Silver CSR?
CSR 是 Cost-Sharing Reduction。符合資格的 Covered California 會員透過符合條件的 Silver Plan,可以降低部分 deductible、copay、coinsurance 及 maximum out-of-pocket。
選 Covered California 健保應該看什麼?
除了 Premium,也可以一起比較 deductible、copay、coinsurance、maximum out-of-pocket、處方藥涵蓋、醫療網路,以及自己是否符合 Silver CSR。


留言